Wer zahlt, wenn beim Training etwas passiert
„Das ist ja versichert“ stimmt im Verein nur teilweise – und fast nie so, wie die meisten es meinen. Die gesetzliche Unfallversicherung greift hier nicht.
Beim Hallentraining stellt jemand ein Bein, ein anderer stürzt und bricht sich das Handgelenk. Wer kommt dafür auf? Die häufigste Antwort in Vereinen lautet „das ist ja versichert“ – und sie stimmt teilweise, aber nicht so, wie die meisten es meinen. Dieser Text erklärt, was der Vereinsschutz tatsächlich leistet, wo die drei großen Lücken liegen und wann ein Mitspieler überhaupt haftet.
Der wichtigste Irrtum zuerst
Die gesetzliche Unfallversicherung – die Berufsgenossenschaften – greift beim Vereinssport nicht. Sie ist für Arbeit, Schule und Kindergarten zuständig, nicht für die Freizeit. Wer im Verein trainiert, ist also nicht in demselben System abgesichert wie auf dem Weg zur Arbeit.
Stattdessen gibt es ein eigenes Konstrukt: Jeder Landessportbund unterhält einen Sportversicherungsvertrag, über den die Mitglieder der angeschlossenen Vereine automatisch mitversichert sind. Bezahlt wird das aus der Verbandsabgabe, die in jedem Vereinsbeitrag steckt – deshalb steht es auf keiner separaten Rechnung und deshalb wissen die meisten Mitglieder nichts davon. Wie sich der Beitrag zusammensetzt, steht im Text zum Mitgliedsbeitrag.
Was der Vertrag umfasst
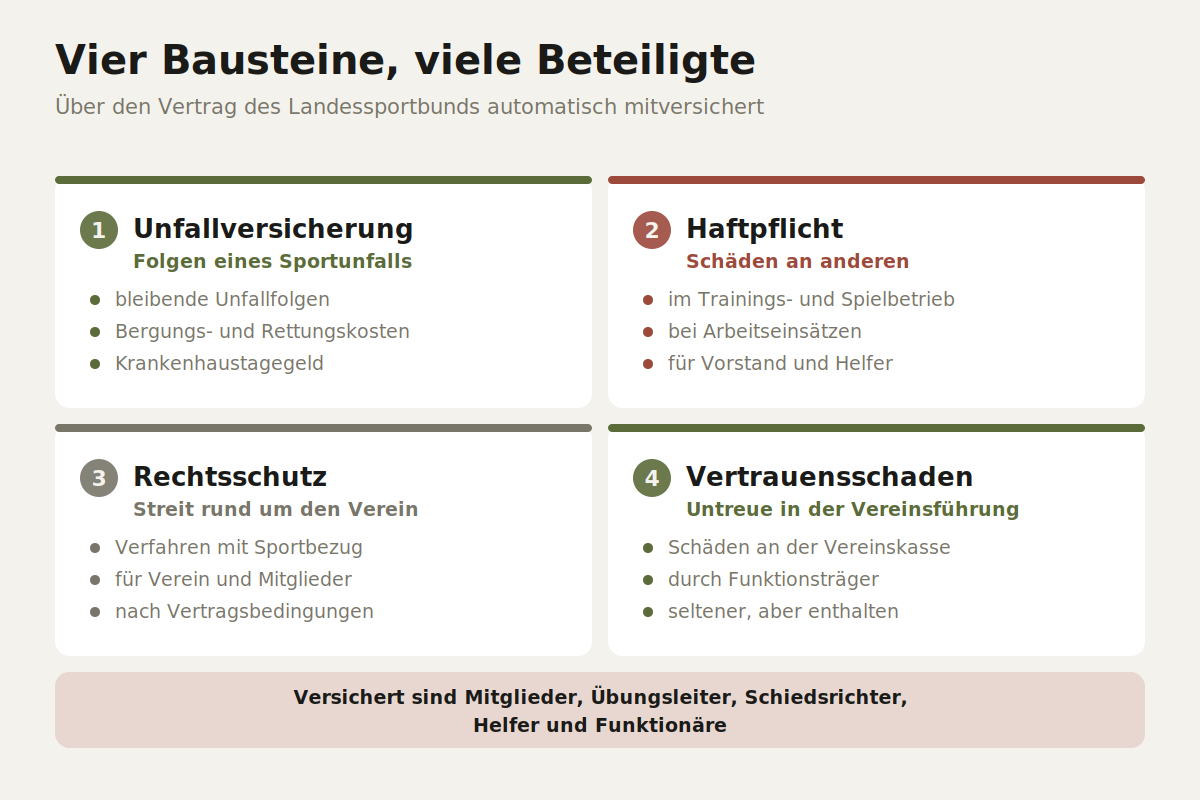
| Baustein | Wofür |
|---|---|
| Unfallversicherung | Folgen eines Unfalls beim Sport |
| Haftpflichtversicherung | Schäden, die man anderen im Vereinsbetrieb zufügt |
| Rechtsschutz | rechtliche Auseinandersetzungen rund um den Vereinssport |
| Vertrauensschaden | Schäden durch Untreue in der Vereinsführung |
Versichert sind nicht nur aktive Mitglieder, sondern auch passive, dazu Übungsleiter und Trainer, Schiedsrichter und Kampfrichter, Vorstandsmitglieder und Funktionäre, Helfer bei Arbeitseinsätzen sowie Angestellte des Vereins.
Abgedeckt ist alles, was satzungsgemäße sportbezogene Vereinstätigkeit ist: Training, Wettkampf, Jugendveranstaltungen, Vorstandssitzungen, Mitgliederversammlungen, Arbeitseinsätze am Sportgelände – und ausdrücklich auch der direkte Hin- und Rückweg dorthin. Das Vereinsfest ohne sportlichen Bezug oder der private Lauf am Sonntag fallen nicht darunter.
Was die Unfallversicherung wirklich zahlt – und was nicht
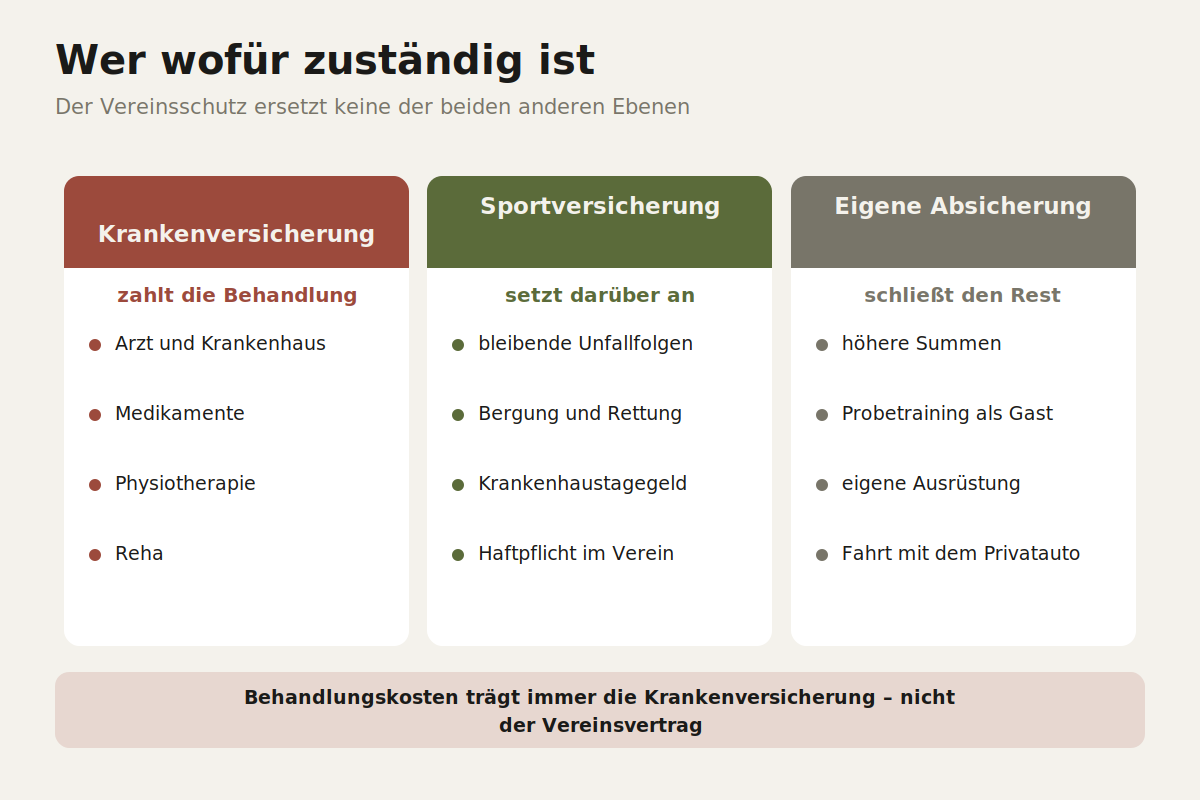
Hier liegt das zweite große Missverständnis. Die Sportunfallversicherung übernimmt nicht die Behandlungskosten. Arzt, Krankenhaus, Physiotherapie und Medikamente laufen über die gesetzliche oder private Krankenversicherung – wie bei jedem anderen Unfall auch.
Der Sportversicherungsvertrag setzt darüber an und leistet typischerweise bei:
- bleibenden Unfallfolgen, also einer dauerhaften Beeinträchtigung – meist der wirtschaftlich bedeutsamste Punkt;
- Bergungs- und Rettungskosten, etwa bei einem Unfall im Gelände;
- Krankenhausaufenthalten über Tagegeldleistungen;
- unfallbedingten kosmetischen Eingriffen und Zahnschäden, je nach Vertrag.
Die Versicherungssummen sind bewusst als Grundabsicherung angelegt und fallen entsprechend moderat aus. Sie unterscheiden sich außerdem von Bundesland zu Bundesland, weil jeder Landessportbund seinen eigenen Vertrag abschließt. Was im konkreten Fall gilt, steht in der Sportversicherungsbroschüre des jeweiligen Landessportbunds – der einzige verlässliche Weg, das zu klären.
Die drei Lücken
1. Nichtmitglieder beim Probetraining
Die praktisch wichtigste Lücke und die, die fast niemand kennt: Wer als Nichtmitglied zum Probetraining kommt, ist über den Standardvertrag nicht automatisch geschützt. Viele Vereine schließen dafür eine Zusatzversicherung ab, die Kursteilnehmer, Schnuppertrainierende und Gäste einschließt – aber eben nicht alle.
Die Frage danach gehört deshalb in das Gespräch vor dem ersten Termin, wie im Text zur Vereinssuche beschrieben. Sie ist kein Misstrauen, sondern der Punkt, an dem man selbst entscheiden kann, ob die eigene private Absicherung ausreicht.
2. Die Höhe der Leistungen
Eine Grundabsicherung ist kein Ersatz für eine private Unfallversicherung. Wer eine Sportart mit erhöhtem Risiko betreibt, beruflich auf körperliche Unversehrtheit angewiesen ist oder Familie zu versorgen hat, sollte den Vereinsschutz als Ergänzung betrachten und nicht als Absicherung.
3. Das eigene Auto
Fährt ein Mitglied mit dem Privatwagen zum Auswärtsspiel und beschädigt ihn dabei, ist das über den Standardvertrag meist nicht gedeckt. Manche Vereine schließen dafür eine gesonderte Dienstreise-Kaskoversicherung ab – ein Thema, das jeder Verein für sich klären muss, bevor der Fall eintritt.
Haftet ein Mitspieler?
Die kurze Antwort lautet: meistens nicht. Wer an einer Sportart teilnimmt, nimmt das damit verbundene typische Risiko in Kauf – bei Zweikampfsportarten mehr, bei anderen weniger. Eine Verletzung, die aus einem regelgerechten oder auch nur leicht regelwidrigen Spielzug entsteht, führt in aller Regel zu keinem Schadenersatzanspruch.
Anders wird es, wenn jemand vorsätzlich oder grob gegen die Regeln verstößt – die brutale Attacke ohne Spielbezug, die absichtliche Verletzungshandlung. Dann kommt eine Haftung in Betracht, und dafür ist nicht der Vereinsvertrag zuständig, sondern die private Haftpflichtversicherung des Verursachers.
Wichtig ist dabei die Trennung zweier Ebenen: Die sportliche Strafe und die zivilrechtliche Haftung haben nichts miteinander zu tun. Eine Rote Karte samt Sperre ist eine Sanktion des Verbands und sagt für sich genommen nichts darüber aus, ob jemand für einen Schaden aufkommen muss – wie das Sanktionssystem im Fußball funktioniert, zeigt der Text zu Karten und Sperren.
Für den Verein und seine Übungsleiter gilt eine eigene Logik: Sie haften für die Verkehrssicherheit der Anlagen und für die Aufsicht, besonders im Kinder- und Jugendbereich. Wer hier nachweislich sorgfältig auswählt, einweist und beaufsichtigt, hat die Anforderungen erfüllt; wer defektes Gerät weiter nutzen lässt, nicht.
Das sporttypische Risiko trägt jeder selbst. Erst wer es mutwillig überschreitet, haftet dafür.
Gängige Einordnung der Haftung im Sport
Wenn etwas passiert ist
- Den Unfall sofort dem Verein melden, auch wenn er zunächst harmlos wirkt. Erst die Meldung schafft die Grundlage für alles Weitere.
- Zeugen und Hergang festhalten, am besten schriftlich und am selben Tag.
- Ärztlich abklären lassen und die Befunde aufbewahren. Spätfolgen lassen sich ohne Erstbefund schwer zuordnen.
- Die Schadenanzeige läuft über den Verein, nicht über das Mitglied direkt – der Verein ist Vertragspartner, nicht der Einzelne.
- Fristen beachten. Gerade bei bleibenden Unfallfolgen gelten Meldefristen, nach deren Ablauf Ansprüche entfallen können.
Der zweite Punkt wird am häufigsten unterschätzt. Eine Verletzung, die sich erst Wochen später als folgenreich herausstellt, ist ohne dokumentierten Unfallhergang schwer durchzusetzen. Woran man erkennt, dass Beschwerden nicht harmlos sind, steht im Text zur Vermeidung von Sportverletzungen.
Häufige Fragen
Bin ich auf dem Weg zum Training versichert?
Der direkte Hin- und Rückweg zu satzungsgemäßen Veranstaltungen ist im Vertrag der Landessportbünde grundsätzlich erfasst. Umwege aus privaten Gründen sind es nicht.
Gilt der Schutz auch bei Auswärtsfahrten und im Ausland?
Für Vereinsveranstaltungen in der Regel ja, mit Einschränkungen je nach Vertrag und Zielland. Vor Turnierreisen ins Ausland lohnt die Nachfrage beim Verein.
Was ist, wenn ich mir selbst ohne Fremdeinwirkung etwas breche?
Ein Unfall bleibt ein Unfall, auch ohne Verursacher. Die Behandlung läuft über die Krankenversicherung, die Zusatzleistungen greifen nach den Vertragsbedingungen.
Deckt es auch Schäden an meiner Ausrüstung?
Sachschäden am eigenen Eigentum sind in aller Regel nicht umfasst. Dafür ist die private Hausratversicherung der Ansprechpartner.
Brauche ich zusätzlich eine private Unfallversicherung?
Das hängt von Sportart, Beruf und familiärer Situation ab und ist eine individuelle Entscheidung, die eine unabhängige Beratung verdient. Der Vereinsschutz ist als Ergänzung gedacht.
Wo finde ich die genauen Bedingungen?
Beim Landessportbund des eigenen Bundeslands, der den Vertrag abschließt und die Bedingungen veröffentlicht. Der Verein hat die Unterlagen ebenfalls vorliegen.
Bin ich als passives Mitglied auch versichert?
Bei Teilnahme an Vereinsveranstaltungen in der Regel ja. Beim privaten Sport außerhalb des Vereins nicht – dort zählt nur die eigene Absicherung.
Stand: 2026. Umfang, Summen und Bedingungen des Sportversicherungsschutzes unterscheiden sich je nach Landessportbund und werden regelmäßig angepasst; maßgeblich ist ausschließlich der aktuelle Vertrag des zuständigen Landessportbunds. Dieser Text ist eine allgemeine Orientierung und keine Rechts- oder Versicherungsberatung. Unser Umgang damit steht unter So arbeiten wir.
Etwas stimmt nicht? Melde uns eine Korrektur.